El 27 de julio, la directora gerente del Fondo Monetario Internacional, Kristalina Georgieva, visitó la Argentina. Se reunió con el gabinete nacional, recorrió los yacimientos de Vaca Muerta en Neuquén y, según trascendió de su misión, calificó los resultados del programa económico como “impresionantes”. Casi dos meses después, la vocera del organismo, Julie Kozack, fue más allá: dijo que Argentina cumpliría las metas de emisión monetaria, reservas del Banco Central y superávit fiscal, y que la tercera revisión del acuerdo —que comienza esta semana— podría no necesitar, por primera vez, un “waiver” o perdón por incumplimiento.
Ese relato de cumplimiento convive con otro diagnóstico, menos auspicioso, que circula en la city porteña desde julio: un ajuste fiscal que empieza a mostrar señales de agotamiento, una recaudación que cae en términos reales, un recorte que se concentra cada vez más en las partidas más chicas del presupuesto y una reforma tributaria —comprometida con el propio FMI para fin de año— que el Gobierno decidió posponer. La pregunta que ordena este artículo no es cuál de los dos relatos es el correcto, sino qué evidencia sostiene a cada uno y qué se juega, concretamente, en la revisión que empieza ahora.
La meta fiscal, de la flexibilización de mayo al ajuste de agosto
El acuerdo de Extended Fund Facility (EFF) 2025 fija metas trimestrales de superávit primario. En mayo, el FMI ya había flexibilizado la meta de junio: la bajó de $8,5 billones a $6,9 billones. Aun así, el Gobierno no llegó: en el primer semestre acumuló un superávit de $6,3 billones, unos $573.974 millones por debajo del objetivo, según el dossier que el centro de estudios CEPA (Centro de Economía Política Argentina) publicó en julio en base a datos del FMI y del Ministerio de Economía. Fue, según ese informe, el primer incumplimiento de una meta fiscal del programa.
La meta de diciembre exige un superávit acumulado de $16,3 billones, lo que implica sumar $10 billones entre julio y diciembre. CEPA proyectó, aplicando la estacionalidad del año anterior —cuando dos tercios del superávit anual se generaron en el primer semestre—, que el Tesoro llegaría a fin de año con unos $10,5 billones acumulados, es decir, $5,7 billones por debajo de la meta. Con esa base, el centro calificó el cumplimiento de la meta de diciembre como “sumamente improbable”. Se trata de una proyección de CEPA, construida sobre un supuesto metodológico propio, no de un hecho consumado.
La información disponible desde entonces no despeja la duda; más bien la sostiene. Según datos del Instituto Argentino de Análisis Fiscal (IARAF) citados por Ámbito, la recaudación tributaria nacional cayó 3,8% interanual hasta agosto, con caídas pronunciadas en derechos de exportación (-28,3%), derechos de importación (-18,5%) e IVA (-6,6%). El ajuste, mientras tanto, se concentró en los rubros más chicos del gasto: las transferencias a provincias y municipios cayeron más de 80% en agosto y la asistencia social y las asignaciones familiares, cerca de 19%, pese a que esas partidas representan apenas el 7% del gasto total, según cálculos de la consultora Ficonomics recogidos por la misma nota. Economistas consultados por medios económicos locales describen la meta de diciembre como “casi imposible” de alcanzar sin un nuevo waiver, en particular por el déficit estacional que suele generar el pago del aguinaldo en diciembre.
El resultado fiscal oficial de agosto, con su cifra exacta en pesos, todavía no estaba publicado por el Ministerio de Economía al cierre de esta nota —el organismo prevé difundirlo hacia el 18 de septiembre—, por lo que esa comparación puntual con la meta trimestral queda pendiente de actualización.
Frente a ese diagnóstico, el discurso del FMI resulta llamativo por su optimismo. El 10 de septiembre, Kozack sostuvo que Argentina viene cumpliendo con las metas de emisión, reservas y resultado fiscal, y que la revisión que arranca esta semana —a diferencia de las dos anteriores— podría no requerir un waiver. Es una discrepancia real entre el discurso oficial del organismo y el diagnóstico que circula en la city, que este artículo no resuelve a favor de ninguna de las dos partes: son, por ahora, dos lecturas distintas de una misma economía, y la revisión que empieza esta semana debería aportar el dato que falta para saldarla.
La deuda senior y el dilema de volver (o no) a los mercados
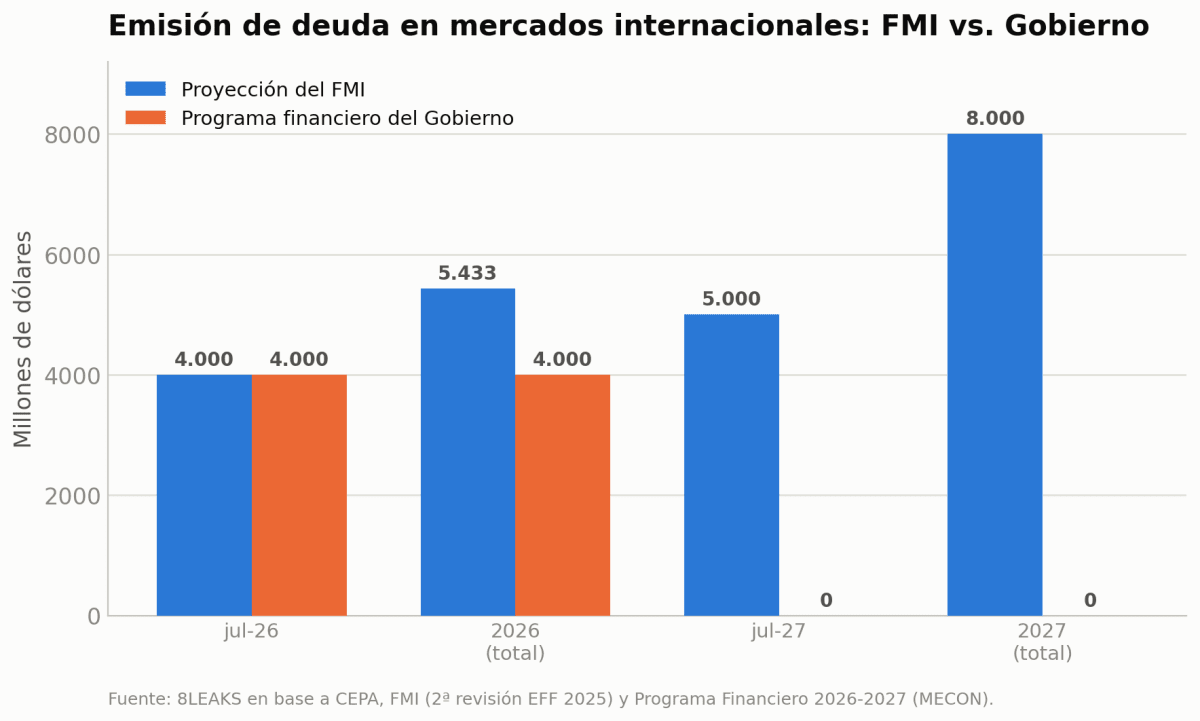
Un segundo eje de tensión, menos visible que el fiscal pero igual de relevante, es el del financiamiento externo. El Programa Financiero del Gobierno para 2026-2027 prevé emitir USD 4.000 millones en préstamos garantizados en mercados internacionales durante 2026. Según el dossier de CEPA, a inicios de julio ya habían ingresado USD 3.200 millones: un préstamo con garantía del Banco Internacional de Reconstrucción y Fomento (BIRF, Banco Mundial) por USD 2.000 millones y otro con garantía parcial del BID por USD 1.200 millones, ambos publicados en el Boletín Oficial. Restaban, en ese momento, unos USD 800 millones.
El FMI, en cambio, proyectaba en su segunda revisión USD 1.433 millones adicionales para lo que resta de 2026, y para 2027 estima emisiones por USD 5.000 millones en el primer semestre y USD 8.000 millones en el año completo. El esquema oficial del Gobierno, por su parte, no contempla ninguna nueva emisión de deuda en moneda extranjera durante todo 2027.
La diferencia no es solo de montos: revela una divergencia de fondo entre el organismo y el equipo económico. Según planteó CEPA —una hipótesis interpretativa, no una declaración oficial del Fondo—, el FMI necesita que la Argentina vuelva a colocar deuda entre inversores privados porque un aumento sostenido de la deuda “senior” (la que tiene prioridad de cobro, como la de los propios organismos multilaterales) podría desalentar a esos acreedores privados en el futuro. El ministro de Economía, Luis Caputo, en cambio, apuesta a que el mensaje de “no necesitar” al mercado internacional ayude a bajar el Riesgo País y, por esa vía, facilite el acceso al crédito más adelante. También esta es una lectura de motivaciones, no una cita textual del ministro.
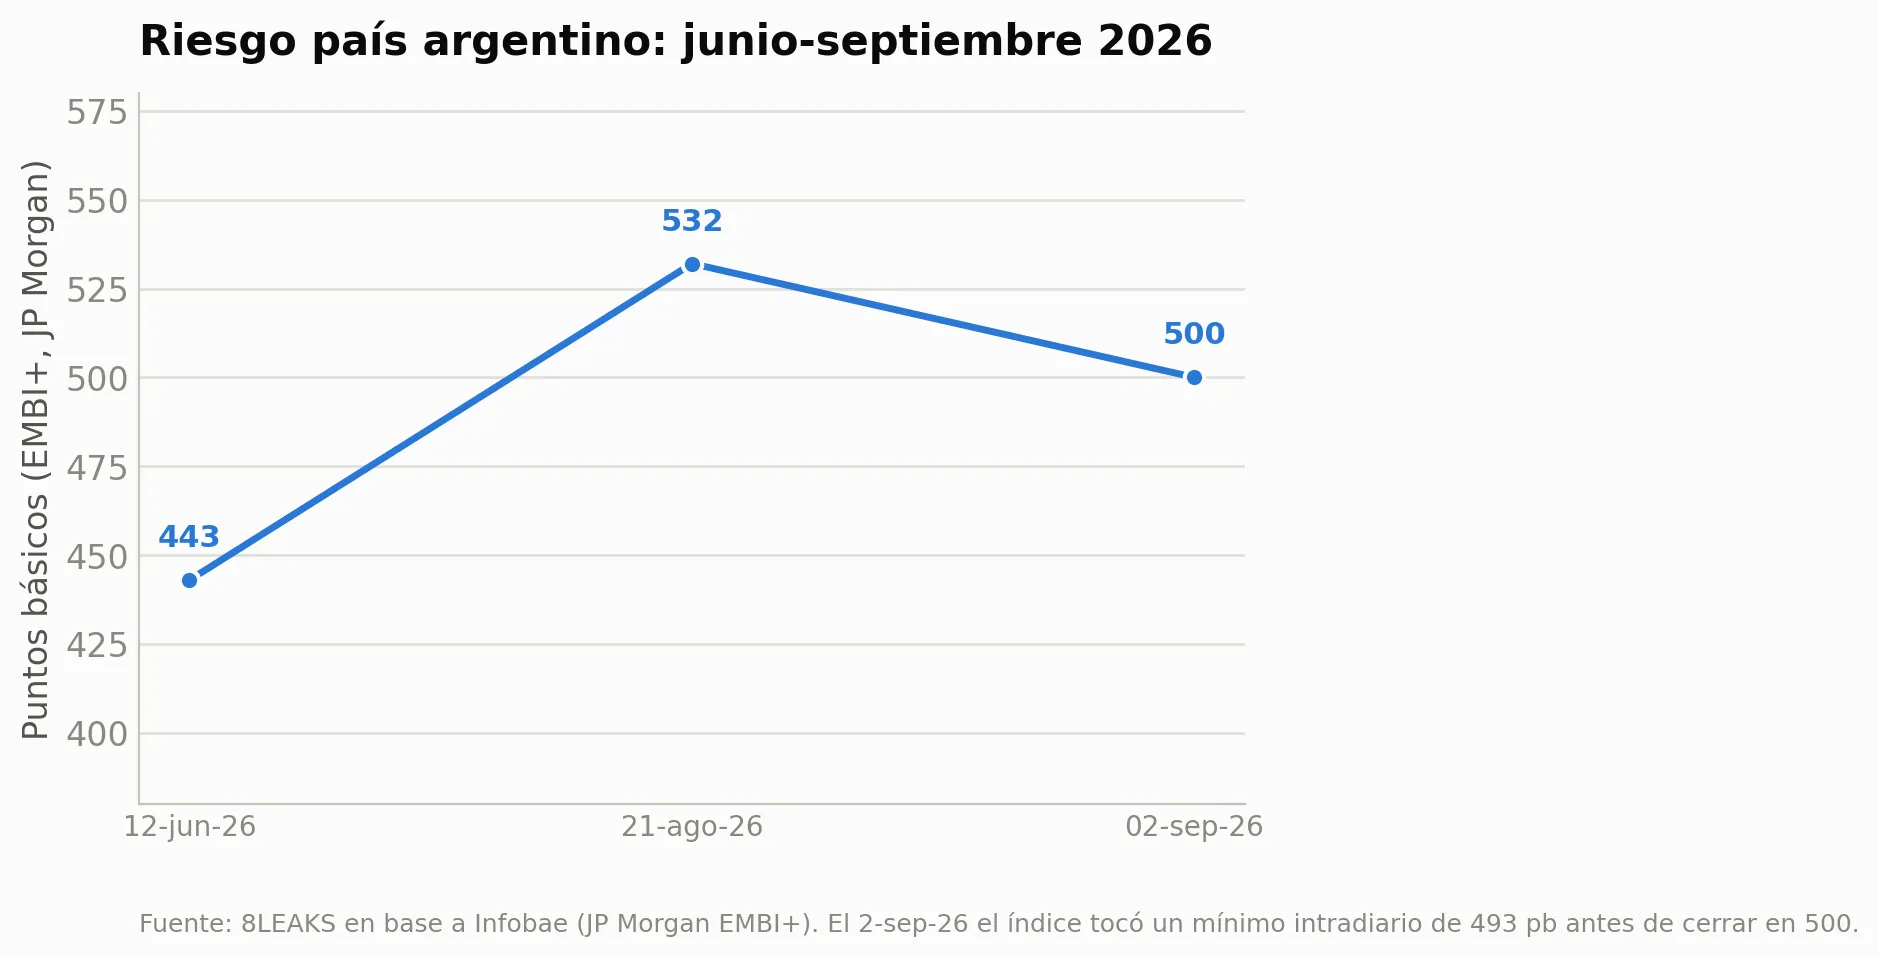
Ese Riesgo País mostró en estos meses una volatilidad considerable. Tocó 443 puntos básicos el 12 de junio —el nivel más bajo del gobierno de Javier Milei hasta ese momento—, trepó a 532 puntos el 21 de agosto (+21% en el mes, por una combinación de factores globales, como la suba de las tasas del Tesoro de Estados Unidos, y locales, como el riesgo preelectoral) y volvió a bajar a 500 puntos el 2 de septiembre, con un mínimo intradiario de 493, en un contexto de reservas del Banco Central por encima de USD 50.000 millones y mejoras de calificación crediticia. Esa oscilación es la que determinará, en los próximos meses, si el Gobierno logra colocar el remanente de USD 800 millones que preveía para 2026 y si se acerca en 2027 a los montos que pide el FMI.
Reformas: una que ya tiene media sanción, otra que se posterga
El acuerdo con el FMI exige un paquete de reformas estructurales con vencimientos concentrados a fin de 2026 y 2027. La más ambiciosa es una reforma tributaria integral —eliminación de exenciones impositivas, reducción del umbral del Impuesto a las Ganancias para alcanzar al menos al 20% de la población, aumento de las escalas del Monotributo y reemplazo de Ingresos Brutos por un IVA dual provincial, en la línea de un “Súper IVA”— cuyo proyecto formal debía presentarse antes de fin de diciembre de 2026. Se suman, con el mismo plazo, un registro formal de riesgos de cumplimiento tributario y la ejecución de al menos tres de las seis recomendaciones prioritarias de un informe del propio FMI sobre lavado de dinero. La reforma previsional, con una propuesta ya esbozada por el organismo, tiene plazo hasta fines de 2027.
De ese paquete, la reforma tributaria integral es la que muestra el mayor desvío respecto de lo comprometido: según cobertura de agosto, el Gobierno decidió postergarla para 2027, en momentos en que el superávit primario acumulado llegaba a 0,9% del PBI hasta julio pero el resultado financiero —después de pagar intereses de la deuda— era de apenas 0,1% del PBI. Con ese margen, una baja de impuestos de alcance general pondría en riesgo el objetivo fiscal pactado con el FMI. El Gobierno mantendría, mientras tanto, solo bajas sectoriales selectivas, como la reducción progresiva de retenciones a la exportación, dejando la reforma integral como una eventual promesa de campaña para un segundo mandato de Milei.
La reforma de la Carta Orgánica del Banco Central, en cambio, avanzó más rápido que lo que el propio dossier de CEPA anticipaba en julio —cuando el FMI la presentaba apenas como una recomendación, no como una condición dura del programa—. Durante la visita de Georgieva, Milei anunció el proyecto; la Cámara de Diputados le dio media sanción el 26 de agosto, y el Senado lo trataría esta semana, con la posibilidad de convertirlo directamente en ley si se aprueba sin cambios. La reforma redefine la misión del Banco Central en torno a la preservación del valor de la moneda, endurece las restricciones al financiamiento del Tesoro por emisión, dificulta la remoción política de las autoridades del organismo y modifica el esquema de reservas de libre disponibilidad y distribución de utilidades. Se trata, en los hechos, de la reforma estructural que el Gobierno decidió priorizar frente al Fondo, mientras posterga la que involucra un costo fiscal más directo.
El horizonte 2027-2029: vencimientos que crecen, desembolsos que se agotan
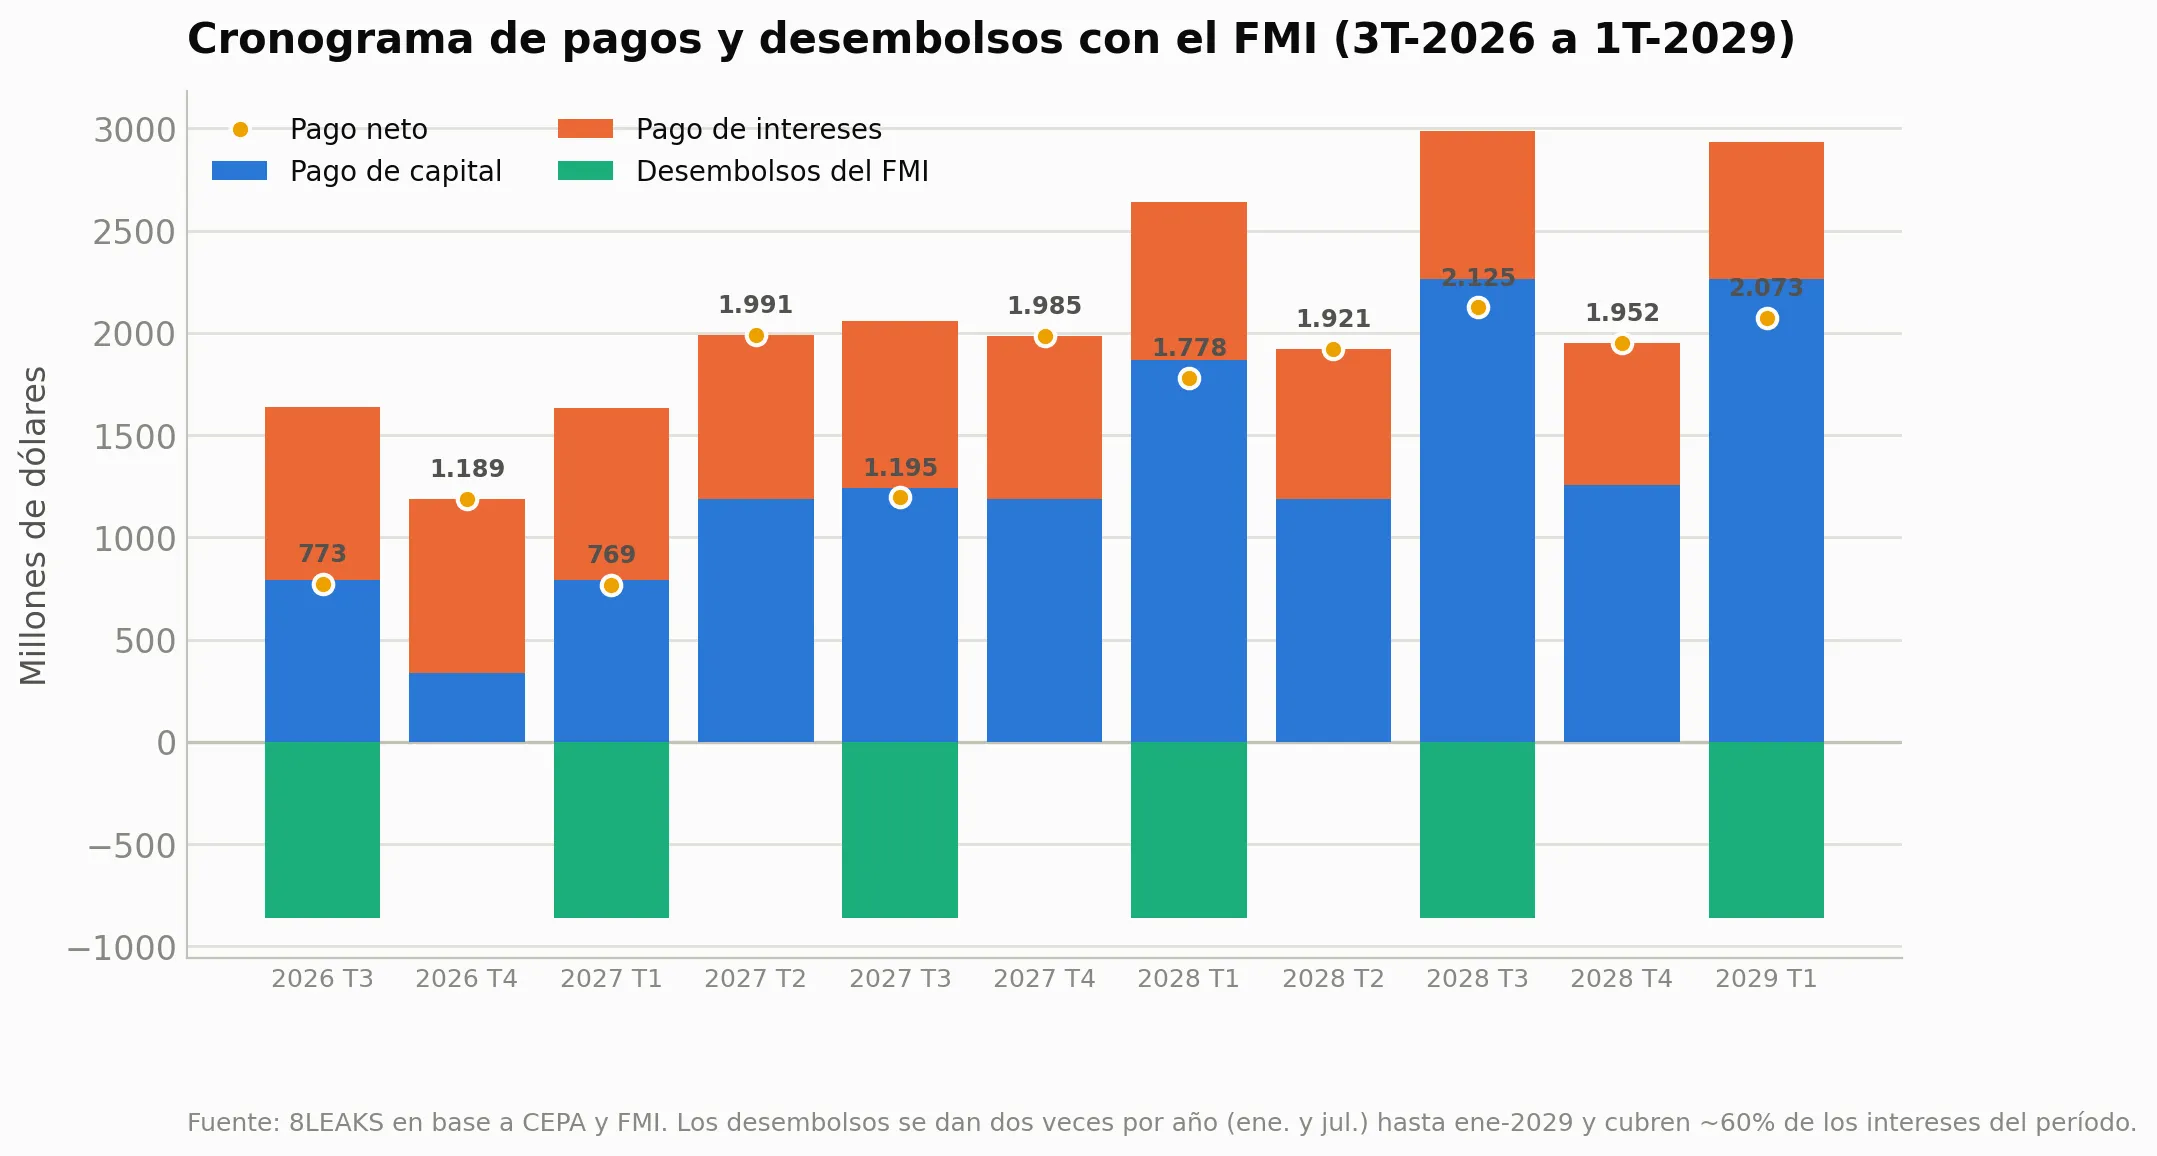
Más allá de la coyuntura inmediata, el propio calendario del FMI dibuja un escenario de exigencia creciente. En el segundo semestre de 2026 vencen USD 1.130 millones de capital y USD 1.694 millones de intereses, con desembolsos esperados del organismo por USD 863 millones. En 2027, los vencimientos de capital saltan a USD 4.408 millones (más USD 3.256 millones de intereses), con desembolsos de USD 1.725 millones. En 2028, el capital a pagar llega a USD 6.568 millones (más USD 2.934 millones de intereses), con el mismo monto de desembolsos que en 2027. En 2029, los vencimientos de capital alcanzan su punto más alto, USD 8.066 millones, mientras los desembolsos —que se dan dos veces al año, en enero y julio, hasta enero de 2029— caen a USD 861 millones.
En conjunto, esos desembolsos cubren apenas alrededor del 60% de los pagos de intereses del período: funcionan como un colchón parcial frente a los vencimientos, no como una fuente de financiamiento neto. Es, en palabras del propio dossier de CEPA, un esquema de “máxima exigencia” para los próximos años, en el que la carga de capital crece de manera sostenida mientras el margen de maniobra que da el propio FMI se reduce.
Qué mirar en la revisión que empieza esta semana
La tercera revisión del EFF 2025 arranca la semana del 21 de septiembre y llega en un momento en que el propio FMI reconoce, puertas adentro, “riesgos excepcionales” en el programa —según trascendió de la visita de julio—, incluso mientras su discurso público es de respaldo. De su resultado dependerá, en primer lugar, si Argentina necesita o no un nuevo waiver, algo que no ocurrió en las dos revisiones anteriores sin ese mecanismo. En segundo lugar, si el organismo convalida el aplazamiento de la reforma tributaria a 2027 o lo marca como un desvío del cronograma pactado. Y, en tercer lugar, si las cifras oficiales de agosto —todavía no publicadas al cierre de esta nota— confirman la mejora que el Gobierno buscó mostrar con el ajuste de esos meses o si, como anticipa buena parte del arco de análisis económico local, la meta de diciembre queda definitivamente fuera de alcance.
Ninguna de esas preguntas tiene, todavía, una respuesta cerrada. Lo que sí puede afirmarse, con los datos disponibles hasta hoy, es que la Argentina llega a esta revisión con dos relatos paralelos sobre su propia economía —el que sostiene el FMI puertas afuera y el que describen la recaudación y el gasto ejecutado— y que la brecha entre ambos, más que cualquier anuncio puntual, es la clave para entender lo que está en juego.